Marchés & Tendances
Data centers: le choc américain et ses effets sur le BTP français
Élections US relancent le débat sur coûts et empreinte des data centers. En France, maîtres d’ouvrage exigent PUE et sobriété: comment le BTP s’adapte?
- Publié
- N° 06/11
- Rubrique
- Marchés & Tendances
- Lectures
- 18
- Source
- Batiactu
18 lectures
Débats américains sur les data centers : quel impact pour la filière française du BTP ?
Les élections de mi-mandat aux États-Unis ont ravivé les discussions sur le coût énergétique et l’empreinte territoriale des data centers, entraînant une volatilité boursière des valeurs liées à l’intelligence artificielle et au cloud. De l’autre côté de l’Atlantique, ces mouvements nourrissent déjà les réflexions des acteurs français : comment évoluer si l’appétit en capacités de calcul ralentit, se recompose ou exige des infrastructures plus sobres et plus flexibles ?
Pour les artisans, PME et ETI du BTP, la question est directe : adapter l’offre dès maintenant. Car la demande en salles informatiques reste solide en France, mais les maîtres d’ouvrage serrent leurs exigences en coûts d’exploitation (PUE), en raccordement électrique et en empreinte environnementale. Cette nouvelle donne rebat les cartes des chantiers et des compétences.
Un marché français en mutation, entre prudence et besoins massifs
Si les secousses américaines appellent à la prudence, le marché hexagonal conserve des fondamentaux robustes. Les besoins en hébergement (colocation), les projets “cloud de confiance” et l’essor de l’IA générative continuent d’alimenter un pipeline conséquent, particulièrement autour de Paris, Marseille, Lyon, Bordeaux ou encore Lille et Dunkerque. Plusieurs dizaines de sites sont à l’étude, et l’on parle de centaines de mégawatts en file d’attente de raccordement.
La nouveauté, c’est le rythme. Les donneurs d’ordre se montrent plus sélectifs : priorité aux sites rapidement extensibles, proches de postes sources, capables d’intégrer des systèmes de refroidissement performants et une récupération de chaleur utile. Les campus existants s’étendent, tandis que les projets “edge” en régions émergent au plus près des usages industriels et logistiques.
Hyperscale, colocation, edge : trois dynamiques à synchroniser
- Hyperscale : des blocs 20-50 MW, souvent livrés en tranches. La décision d’investissement peut fluctuer, mais le besoin de densité (IA, GPU) reste déterminant.
- Colocation : demandes plus diversifiées, délais serrés, attentes élevées en efficience énergétique et sécurité d’exploitation.
- Edge et salles industrielles : surfaces plus modestes, interfaces fortes avec l’outil de production, contraintes de site et de disponibilité.
Conséquences concrètes sur les chantiers et les métiers du bâtiment
Pour le terrain, l’équation change : moins de m² “copiés-collés”, plus de solutions standardisées et préfabriquées, capables d’évoluer à la demande. Les artisans et entreprises spécialisées peuvent y gagner en valeur, à condition d’anticiper.
- Électricité HT/BT et sécurisation : postes de transformation, jeux de barres, TGBT, redondances, chemins de câbles, mise à la terre, coordination des alimentations critiques (A/B). La précision documentaire (DOE, schémas unifilaires, repérage) devient un critère décisif.
- Froid et CVC : dry coolers, chillers haute efficacité, free-cooling, adiabatique contrôlé, voire liquid cooling (direct-to-chip, immersion) pour charges denses. L’intégration fine avec la supervision (GTB/GTC) optimise le PUE.
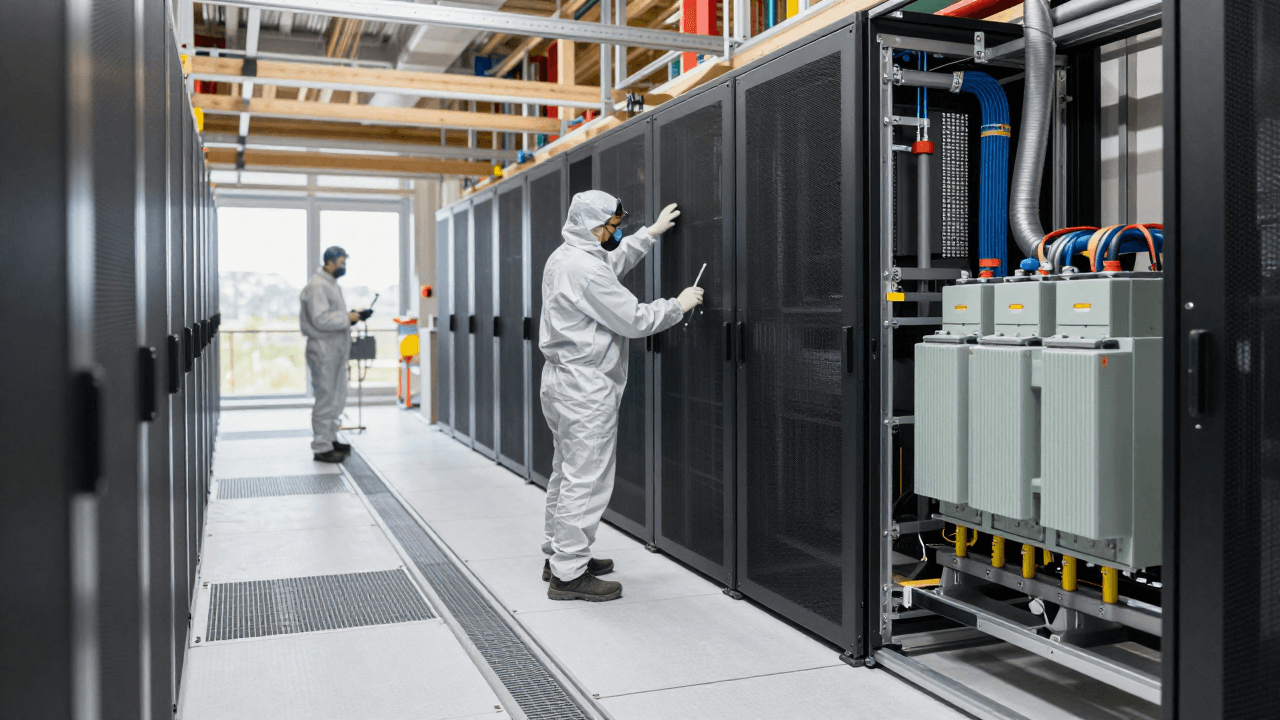
- Architectural, second œuvre et confinement : salles blanches, cloisonnements, dalles techniques, planchers surélevés, confinements d’allées chaudes/froides, portes étanches, gestion de la poussière et finitions soignées.
- Sûreté-incendie et continuité : détection très précoce (aspiration), déclencheurs, compartimentage, désenfumage, systèmes à gaz inerte ou brouillard d’eau, coordination avec les risques batteries/UPS.
- Préfabrication et modulaire : skids de groupes froids, locaux techniques pré-équipés, shelters électriques, salles IT modulaires pour gagner des semaines sur le planning.
Les délais et la qualité d’exécution priment. Le recours au BIM, aux maquettes de clash detection et au commissioning structuré (procédures d’essais par étapes, FAT/SAT, mise en service progressive) est de plus en plus attendu. Les entreprises capables de livrer des “lots clés en main” tout en documentant chaque essai tirent leur épingle du jeu.
Énergie, eau et réglementation : un cahier des charges plus exigeant
La question énergétique est au cœur des arbitrages. Les aléas observés aux États-Unis ont mis en lumière une réalité : sans visibilité de raccordement et de coût de l’énergie, les projets fléchissent. En France, l’accès aux capacités (RTE/Enedis) peut prendre 24 à 48 mois. Anticiper est crucial.
- Raccordement et flexibilité : études amont avec le gestionnaire de réseau, scénarios de montée en puissance, intégration possible de Battery Energy Storage Systems (BESS) pour lissage des pics, participation aux mécanismes de capacité et de flexibilité locale.
- Contrats d’énergie : sécurisation via PPA (éolien/solaire) et stratégies d’achat combinant prix ferme et indexé. Les donneurs d’ordre valorisent les prestataires qui comprennent l’impact des choix techniques sur l’OPEX.
- Refroidissement et eau : arbitrage entre solutions consommant peu d’eau et haut rendement énergétique. Les charges IA poussent le liquid cooling ; l’eau reste sous surveillance, avec des systèmes adiabatiques pilotés et des boucles fermées.
- Récupération de chaleur : les collectivités demandent de plus en plus l’injection de chaleur fatale dans des réseaux de chaleur urbains ou d’usine, avec des subventions possibles via des dispositifs nationaux. Les échangeurs et pompes à chaleur s’intègrent désormais dès la conception.
Côté normes et autorisations, le cadre se durcit. Permis de construire, étude acoustique (nuisances des groupes froids et aéroréfrigérants), gestion des eaux pluviales, et, selon les cas, autorisation environnementale. À noter : les groupes électrogènes de secours sont généralement soumis au régime ICPE (rubrique 2910), ce qui impose une documentation rigoureuse et des contrôles périodiques.
Pour les bâtiments annexes, les exigences RE2020 et les objectifs de sobriété énergétique renforcent l’isolation, la gestion intelligente et la performance globale. La trajectoire Zéro Artificialisation Nette (ZAN) encourage la réutilisation de friches, les surélévations et la densification des sites existants.
Objectifs d’exploitation : PUE, disponibilité et sécurité
Un PUE visé inférieur à 1,3 devient un standard pour les projets neufs. Les références EN 50600, l’inspiration des niveaux Tier (redondance N+1, 2N) et les pratiques de sécurité physique renforcée guident la conception. Les équipes de chantier gagnent à se familiariser avec ces référentiels pour dialoguer efficacement avec les exploitants.
Se positionner dès maintenant : feuille de route pour PME et artisans
Que faire, concrètement, pour capter ces marchés en phase de recomposition ? Quelques priorités permettent d’accélérer :
- Compétences et habilitations : habilitations électriques HT/BT, formation aux environnements critiques, sensibilisation au liquid cooling, au confinement d’allées et aux essais de mise en service. Des modules autour d’EN 50600, des pratiques de commissioning et de la sûreté-incendie sont différenciants.
- Qualité et traçabilité : procédures ISO 9001/14001, plans qualité chantier, marquage clair des câbles et équipements, gestion documentaire numérique. Les donneurs d’ordre exigent une traçabilité sans faille.
- Industrialisation : développer une offre de skids et sous-ensembles préfabriqués (locaux techniques, racks de distribution, armoires CVC), prêts à connecter. Réduire le temps sur site, c’est réduire les risques et les coûts.
- Partenariats : constituer des groupements électricien–CVC–clos couvert, s’associer à des spécialistes de détection incendie et de sûreté. Les tandems capables d’offrir une solution globale sont privilégiés.
- Veille commerciale : cibler les opérateurs et intégrateurs actifs (colocation, hébergeurs, industriels) et suivre les annonces d’extensions sur les pôles dynamiques. Les appels d’offres privés restent la porte d’entrée principale.
- Économie circulaire : proposer des solutions de réemploi (faux planchers, câbles, mobiliers techniques), planifier la fin de vie des matériaux, intégrer des contenus bas carbone lorsque pertinent.
Enfin, préparez vos équipes à intervenir en site occupé. Beaucoup de chantiers se feront en extension ou en phasage, avec des zones critiques actives. Maîtrise des procédures d’accès, EPI adaptés, propreté de chantier et communication fluide avec l’exploitant sont des impératifs.
Conclusion : cap sur des data centers sobres, modulaires et ancrés dans les territoires
Les remous venus des États-Unis rappellent que l’industrie du numérique évolue par cycles. En France, la trajectoire reste porteuse, mais exigeante. Les maîtres d’ouvrage privilégient des data centers sobres, modulaires, raccordables sans surprise, capables de valoriser leur chaleur et de s’intégrer au tissu local.
Pour les professionnels du BTP, l’opportunité est claire : monter en spécialisation, industrialiser l’exécution, documenter la qualité, et tisser des alliances techniques. En misant sur l’efficience énergétique, la récupération de chaleur et la préfabrication, vous sécurisez votre place sur des projets où chaque kilowatt, chaque décibel et chaque semaine gagnée font la différence.
Source · Batiactu